Niedrige Zinsen mit dem Bausparvertrag sichern
So funktioniert ein Bausparvertrag
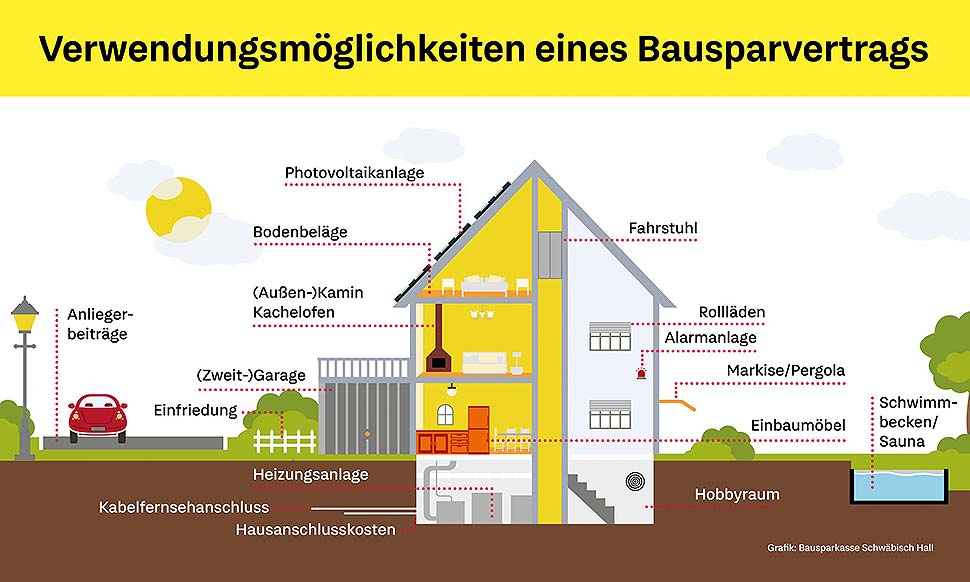
Der potenzielle Bauherr, Käufer, Sanierer oder Anschlussfinanzierer spart mit einem festen monatlichen Betrag etwa die Hälfte einer vorher vereinbarten Bausparsumme an. Die andere Hälfte erhält er später als Darlehen. Wer ein Baudarlehen aufnimmt, muss für das geliehene Geld Zinsen zahlen. Der große Vorteil des Bauspardarlehens: Verbraucher sichern sich heute schon bei Vertragsabschluss einen günstigen Zins, auch wenn sie das Darlehen erst später brauchen. Das heißt: Wenn die Hypothekenzinsen während der Ansparphase steigen, bleibt der Zinssatz für das spätere Darlehen gleich. „Tatsächlich zählt beim Zinssatz jeder Prozentpunkt, denn Baufinanzierungen sind in der Regel auf einen langen Zeitraum ausgelegt. Da summieren sich die Bauzinsen schnell zu beträchtlichen Beträgen – ein niedriger und vor allem gleichbleibender Zinssatz ist daher ein großer Vorteil für eine günstige und planbare Finanzierung“, erklärt Zott.Wer einen Bausparvertrag abschließt, möchte meist ein Haus oder eine Wohnung kaufen oder bauen. Aber auch andere wohnwirtschaftliche Vorhaben können damit finanziert werden. Ob Modernisierung, energetische Sanierung, altersgerechter Umbau, Smart Home-Technik, Anbauten, Nebenkosten, Innenausbau oder sogar der Erwerb von Wohnrechten – die Verwendungsmöglichkeiten sind vielfältig. Ein Argument mehr für den Bausparvertrag.
Welche Vorteile hat eine Zinssicherung?
Ob Neubau oder Modernisierung – eine frühzeitige Zinssicherung lohnt sich in der Regel immer dann, wenn das Zinsniveau niedrig ist. „Verbraucher sind mit einem Bausparvertrag auch dann im Vorteil, wenn die Zinsbindung eines laufenden Kredits erst in einigen Jahren ausläuft. Denn: Hat die Anschlussfinanzierung einen höheren Sollzins, kann der Kredit plötzlich teurer werden und die monatliche Rate damit steigen. Mit einem Vorsorge-Bausparvertrag kann man sich schon jetzt niedrigere Zinsen für die Anschlussfinanzierung sichern und finanziell gelassener bleiben“, betont der Experte. Ein großer Vorteil neben der Zinssicherung ist, dass beim Bauspardarlehen Sondertilgungen jederzeit und in beliebiger Höhe möglich sind. Ein weiterer Pluspunkt des Bausparvertrags: Wird das Darlehen später doch nicht benötigt, kann das Guthaben anderweitig verwendet werden.Was den Zinssatz darüber hinaus positiv beeinflusst
Wer schon einmal eine Baufinanzierung abgeschlossen hat, der weiß: Der Zinssatz wird von verschiedenen Faktoren beeinflusst. So gilt: je mehr Eigenkapital, desto geringer der Kreditbedarf und desto günstiger die Bauzinsen – so zumindest die Annahme der meisten Banken. Oder umgekehrt: je weniger Eigenkapital, desto teurer der Kredit. Hinzu kommt: Wer beim Bau oder der Sanierung selbst mit anpackt, benötigt eine geringere Kreditsumme – auch die Höhe des Kredits beeinflusst die Zinsen. Und nicht zuletzt wirken sich Sicherheiten wie z. B. andere Immobilien positiv auf den Zinssatz aus. Der Rat von Matthias Zott: „Alles prüfen, was an Eigenmitteln zur Verfügung stehen könnte, bzw. frühzeitig etwas zur Seite legen, um möglichst viel Eigenkapital aufzubauen.“09.05.2024
Hausbaunews
Ankommen im eigenen Garten: Ein ...
Drinnen stehen noch ein paar Kartons, draußen ist von Garten bisher wenig zu sehen. Nach dem Einzug ins neue Fertighaus ist das ganz normal. Trotzdem muss der erste schöne Abend im Freien nicht ...
Kahle Stellen im Rasen? Ursache kann ...
Wenn der Rasen stellenweise abstirbt, gibt es häufig Engerlinge, die im Boden an den Wurzeln nagen. In der Folge verbräunen die Gräser an dieser Stelle und sterben ab. Der Rasen lässt sich wie ...
Schlüsselfertig bauen? Auf die ...
Etwa neun von zehn privaten Bauherren lassen sich ihr Eigenheim „schlüsselfertig“ errichten. „Das klingt einfacher als es ist“, sagt Peter Reinwald, stellvertretender Vorsitzender des ...
Photovoltaik: Lösung für verschattete ...
Angesichts der steigenden Nutzung regenerativer Energie kommt auf Steildächern immer mehr Photovoltaik zum Einsatz. Wurden früher nur wenige Module installiert, wird heute oft nahezu die gesamte ...
Stommel Haus erhält Urkunde für ...
Das Unternehmen Stommel Haus aus Neunkirchen-Seelscheid im Rhein-Sieg-Kreis ist seit 15 Jahren Mitglied im Bundesverband Deutscher Fertigbau (BDF). Verbandsgeschäftsführer Achim Hannott ...
Schlafzimmerplanung: Grundriss, ...
Wer sein Schlafzimmer planen möchte, während gleichzeitig der Neubau entsteht, steht vor einer Vielzahl paralleler Entscheidungen. Zwischen Bodenbelag, Fliesenauswahl und Küchenplanung gerät der ...